
“易中天”再度重挫 AI债务警报拉响?支撑因素并未缺席
周末的重磅发声,也未能止住A股调整脚步。11月16日早盘,A股三大指数低开低走, 创业板指半日跌2.34%,盘中创年内新低 ;科创50指数跌近3%, 半导体 、算力硬件再度领跌, 寒武纪 、 海光信息 、 中芯国际 、 兆易创新 等纷纷下挫,“易中天”跌幅均在7%上下,昔日“股王” 联讯仪器 跌超6.4%,已滑落至股价榜第四名。分析人士认为,海外利空与资金面的变化共振,是本轮调整的直接推手;而政策端与经贸层面的支撑因素,也并未缺席。
四大利空突袭,科技成长全线承压 今日早盘,亚太 半导体 链集体走低,日韩股市双双转跌,叠加上周五美股纳指收跌0.91%,市场情绪受累。具体来看,黄仁勋 辞职 冲击波仍在发酵,且出现双向扰动。一方面, 英伟达 “协调中枢”功能缺位,令海外算力链承压;另一方面,有报道称黄仁勋正考虑 重返 英伟达 ,又扰动了此前的国产替代逻辑。而APEC重磅会议、 英伟达 新一季财报都将于本周登场,部分资金或选择等待内外部环境进一步明朗后再行布局。
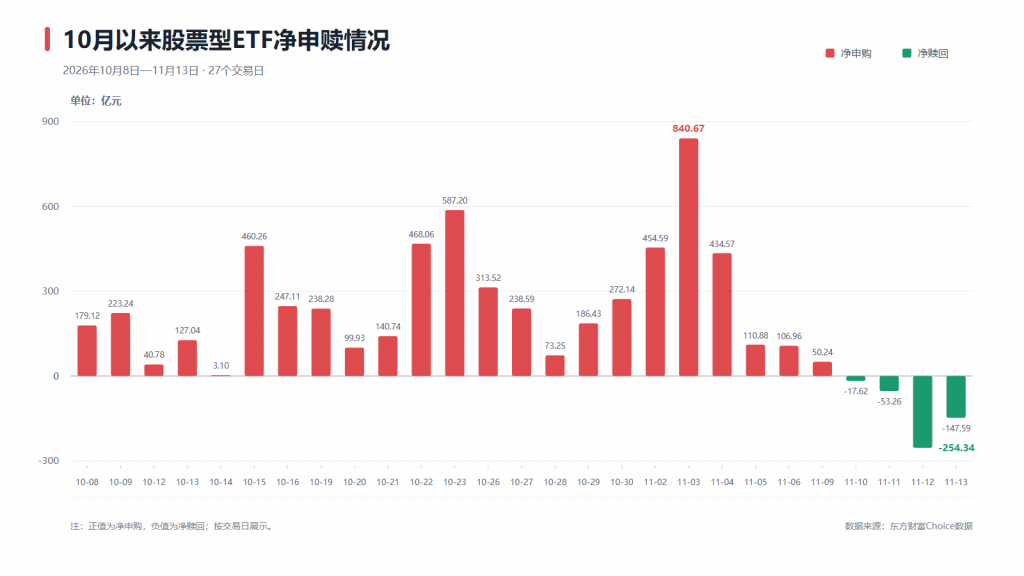
其次,中东局势周末再度升温:伊朗袭击美国驻巴林军事设施,霍尔木兹海峡多艘油轮触雷,胡塞武装袭击沙特境内目标,美军第三艘航母抵达中东,也令市场风险偏好受抑。此外,美联储12月加息预期、金融稳定报告警示AI融资风险,以及有关CPO推进节奏的报道,均令科技方向承压。另一大压制情绪的因素是抄底资金的“换挡”。东方财富 Choice数据显示,上周(11月9日至13日) 股票型ETF合计净流出约422.56亿元 ,其中上周四单日净流出254.34亿元。
不过要注意的是,资金并未全面撤离科技:上周GPU、超节点板块逆势走高,且均有主力资金净流入;光模块指数则在大涨后出现连续两日大额净流出。兴业证券 数据还显示, 半导体 设备板块上周逆势净流入30.80亿元 ,为全市场最大净流入方向。政策托底、经贸暖风,支撑因素并未缺席 当前市场也并非没有积极因素,其中最重磅的信号来自监管层。11月14日,证监会主席吴清在首届中国资本市场学术年会上致辞,将当前市况定性为“全球资本市场正在经历新一轮的资产再定价、再平衡”,并提出“ 系统构建稳的机制、稳的力量、稳的生态,有效防范市场异常波动 ”,同时明确将深入研究评估量化交易、股份减持等制度规则的优化安排。
拉长视角,本月以来稳市机制持续完善:国务院关于金融工作情况的报告提出,支持中央汇金公司发挥类平准基金作用;央行等三部门召开两项工具座谈会,将股票回购增持再贷款由阶段性安排转为长期制度。经贸与外部环境亦现暖意。11月13日,中美经贸磋商机制项下贸易理事会首次会议以视频方式举行,双方围绕关税、对等降税安排、 农产品 贸易等议题坦诚、深入、建设性交流;APEC领导人非正式会议将于11月18日至19日在深圳举行,会议周期间有望释放更多新信号。
机构研判后市,共识与分歧并存 中信证券 从资金结构出发判断,此轮调整中机构大票的出清速度将远快于过往——本轮增量以存量产品申购、赛道与“固收+”为主,绝对收益资金止损更为果断,多头量化规模基数也远超以往。财通基金则认为,当前AI产业仍处于渗透率早中期,与历史泡沫阶段有本质不同,本轮调整更多是市场预期的消化而非业绩转弱,优质科技龙头估值回落后中长期性价比凸显。中信建投 、 东吴证券 均看好国产算力产业链,前者依据是产业龙头业绩高增长,印证行业景气延续,后者认为外部限制有望倒逼国产算力加速导入。
华商基金张明昕近期表示,坚守AI的投资者已转变为“深度价值”和“困境反转”的投资者,需要等待产业节奏与社会消化能力的匹配。易方达基金成曦提示了结构性的机会。他认为,在海外链可能受到情绪扰动的背景下,代表中国AI的国产芯片产业链以及AI新应用方向,有望获得更多关注。(文章来源: 东方财富 研究中心)